
migratiemeester
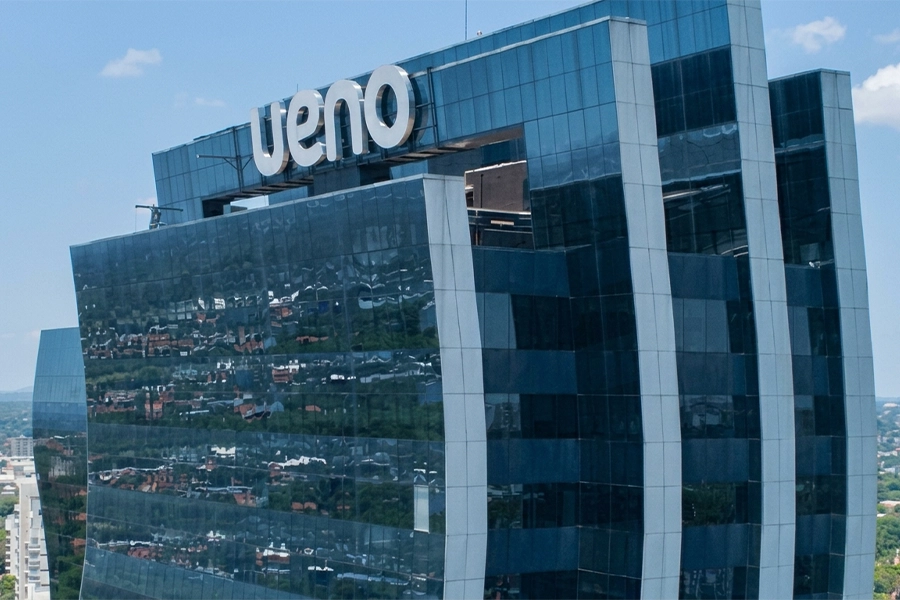
De problemen bij Ueno Bank houden Paraguay volop bezig. Sinds de centrale bank ingreep, kunnen rekeninghouders niet meer bij hun geld. Dat zorgt voor onzekerheid bij mensen die hun spaargeld bij de bank hebben staan, maar ook bij gezinnen en ondernemers die het geld nodig hebben voor hun dagelijkse uitgaven. Inmiddels heeft de zaak ook grote politieke gevolgen: president Santiago Peña heeft zijn ontslag aangekondigd.
Toch is er naast alle onrust ook belangrijk nieuws voor gedupeerde spaarders. Paraguay heeft een wettelijke regeling om banktegoeden te beschermen en de eerste stappen voor terugbetaling zijn aangekondigd. Om te begrijpen wat dit betekent, kijken we naar wat er is misgegaan, hoe rekeninghouders worden geholpen en wat de mogelijke gevolgen zijn voor de toekomst van Paraguay.
Wat is er misgegaan bij Ueno Bank?
Op 3 november maakte de Banco Central del Paraguay (BCP), de centrale bank van het land, bekend een wettelijke procedure te starten om de problemen bij Ueno af te wikkelen. Bij een controle en correctie van de financiële administratie bleek dat de bank veel te weinig financiële reserves had om verliezen op te vangen. De verhouding tussen de eigen financiële buffer en de risico’s lag volgens de BCP onder de helft van het wettelijk vereiste minimum.
Uit de beoordeling van kredietbeoordelaar FIX blijkt dat er onder meer problemen waren met leningen aan bedrijven die verbonden zijn aan de eigenaren van Ueno. Ook waren bepaalde leningen onvoldoende gedocumenteerd en bestonden er zorgen over de waarde van bezittingen op de balans. De bankactiviteiten zijn vervolgens stilgelegd, waardoor klanten hun rekeningen niet meer normaal kunnen gebruiken.
Hoe wordt onderzocht wie verantwoordelijk is?
Naast de financiële afwikkeling loopt een strafrechtelijk onderzoek. Bestuurders en andere betrokkenen worden verdacht van strafbare feiten rond de bedrijfsvoering van de bank. Justitie onderzoekt welke beslissingen zijn genomen en wie daarvoor verantwoordelijk kan worden gehouden. Over schuld en straf moet de rechter oordelen.
Voor rekeninghouders lost dat onderzoek het directe probleem nog niet op. Zij willen vooral weten of hun geld beschermd is en wanneer ze daar weer over kunnen beschikken. Daarvoor is het Paraguayaanse depositogarantiestelsel van belang.
Hoe worden spaarders beschermd?
Een depositogarantiestelsel is een vangnet voor rekeninghouders wanneer een bank in de problemen komt. Volgens de BCP bedraagt de wettelijke bescherming momenteel maximaal 228.300.000 guaraní per rekeninghouder, per financiële instelling. Wie meerdere rekeningen bij Ueno heeft, krijgt dus geen afzonderlijke garantie voor iedere rekening: de bedragen worden voor de dekking bij elkaar bekeken.
Volgens een voorlopige inschatting van de centrale bank, waarover Última Hora berichtte, zou ongeveer 97% van de spaarrekeningen volledig binnen deze grens vallen. Dat komt doordat veel klanten relatief kleine bedragen bij Ueno hebben staan. Voor een groot deel van de kleine spaarders biedt de bestaande regeling daarmee uitzicht op volledige terugbetaling. Het blijft wel een voorlopige raming.
Wanneer krijgen rekeninghouders hun geld terug?
Op 5 november kondigde de BCP de eerste betaalgroep aan. Het gaat om klanten met maximaal 10 miljoen guaraní aan deposito’s, die geen schulden bij Ueno hebben en al een actieve rekening bij een andere Paraguayaanse bank of financieringsinstelling hebben. Over de betaling aan andere groepen maakt de centrale bank afzonderlijk meer bekend.
Daarnaast is op 4 november een regeling gepubliceerd voor een voorschot van maximaal 40 minimum maandlonen. Achterstallige schulden worden daarbij verrekend. Dit voorschot is onderdeel van de totale garantie en dus geen extra bedrag dat rekeninghouders boven op die garantie ontvangen.
Beschermd geld is nog niet direct beschikbaar
Het bestaan van de garantie biedt houvast, maar neemt de dagelijkse zorgen niet meteen weg. Een gezin dat de huur moet betalen, heeft weinig aan de zekerheid van terugbetaling zolang het geld nog niet op een bruikbare rekening staat. Daarom zullen de snelheid van de betalingen en duidelijke uitleg over de vervolgstappen belangrijk zijn voor het herstel van vertrouwen.
Wat gebeurt er met bedragen boven de garantie grens?
Voor rekeninghouders met hogere bedragen blijft er meer onzekerheid bestaan. De BCP zegt ook deze saldi zo goed mogelijk te willen beschermen, maar heeft daarmee geen volledige terugbetaling toegezegd. Hoeveel van het bedrag boven de garantie grens kan worden teruggekregen, hangt af van de verdere afwikkeling.
Waarom heeft de crisis zulke grote politieke gevolgen?
De kwestie draait inmiddels om veel meer dan het beleid van één bank. Door de eerdere zakelijke banden van Santiago Peña met een onderneming die aan Ueno is verbonden, zijn ook vragen ontstaan over de relatie tussen politiek en bedrijfsleven. Op 5 november kondigde Peña zijn ontslag als president aan.
Diezelfde dag stemde het Huis van Afgevaardigden met 78 stemmen voor en geen tegen voor het starten van een afzettingsprocedure. Daarmee was de politieke afhandeling nog niet klaar. ABC Color meldde later dat een gezamenlijke congres vergadering over zijn ontslag werd onderbroken doordat er onvoldoende parlementariërs aanwezig bleven om verder te kunnen besluiten.
Burgers laten zich horen
Terwijl politici over de vervolgstappen spreken, eisen burgers op straat antwoorden. Rond het Congres kwamen demonstranten samen die hun geld terug willen en vinden dat verantwoordelijken zich moeten verantwoorden. Toen het Huis van Afgevaardigden instemde met de afzettingsprocedure, werd dat door aanwezige demonstranten toegejuicht.
Die betrokkenheid is een belangrijk onderdeel van het verhaal. De publieke woede, samen met het wegvallen van politieke steun, laat zien hoe groot de druk op de regering is geworden. Hoeveel invloed de protesten precies hebben gehad op iedere beslissing, valt niet vast te stellen. Wel is zichtbaar dat burgers deze zaak niet stilzwijgend voorbij laten gaan.
De vraag is nu wat er met die druk gebeurt. Voor gedupeerden telt uiteindelijk of er geld wordt terugbetaald, of het onderzoek zorgvuldig verloopt en of bestuurders en toezichthouders uitleg geven over hun handelen.
Wat betekent dit voor de toekomst van Paraguay?
De centrale bank benadrukt dat de ingreep betrekking heeft op de specifieke problemen bij Ueno en volgens haar geen algemene toestand van het Paraguayaanse bankwezen weerspiegelt. Het is dus niet juist om op basis van deze zaak te concluderen dat het hele bankstelsel is omgevallen. Tegelijkertijd zijn de vragen die de crisis oproept over toezicht en zakelijke verwevenheid daarmee niet beantwoord.
Zal de crisis tot beter toezicht leiden?
De gebeurtenissen kunnen de druk vergroten om bankleningen, financiële rapportages en de onafhankelijkheid van toezichthouders strenger te controleren. Vooral leningen aan bedrijven binnen dezelfde ondernemingsgroep verdienen daarbij aandacht, omdat juist op dat vlak bij Ueno problemen naar voren komen. Of er daadwerkelijk nieuwe maatregelen volgen, is op dit moment nog niet duidelijk.
Daar ligt wel een kans voor verbetering. Als het onderzoek duidelijk maakt waar het is misgegaan en de uitkomsten worden gebruikt om het toezicht te versterken, kan dat helpen om vergelijkbare problemen eerder te herkennen. Dat is een mogelijk positief gevolg, maar geen uitkomst die vanzelf vaststaat.
Vertrouwen herstellen begint bij rekeninghouders
Voor veel mensen zal het vertrouwen vooral afhangen van wat zij zelf merken van de aanpak. Worden betalingen uitgevoerd zoals aangekondigd? Krijgen zij begrijpelijke informatie? En weten ze waar ze terechtkunnen als er iets misgaat? Juist de antwoorden op die praktische vragen zullen zwaar wegen.
Het positieve aanknopingspunt is dat er een wettelijk vangnet bestaat en dat concrete betaalstappen zijn aangekondigd. De komende periode moet laten zien hoe goed die bescherming in de praktijk werkt. Pas dan kan ook beter worden beoordeeld welke blijvende gevolgen de crisis heeft.
Een digitale centrale bank munt lijkt nog ver weg
Paraguay heeft onderzoek gedaan naar een CBDC: een digitale munt die door de centrale bank wordt uitgegeven. Van een aanstaande landelijke invoering blijkt uit de geraadpleegde bronnen echter geen sprake. Het land kreeg eerder het advies om eerst het bestaande systeem voor directe betalingen te versterken.
De Ueno-crisis laat zien waarom die basis zoveel aandacht verdient. Zolang er zulke ernstige vragen bestaan over toezicht en de bescherming van banktegoeden, lijkt Paraguay nog lang niet klaar voor zo’n volgende stap. Eerst moeten mensen erop kunnen vertrouwen dat hun geld goed wordt beheerd en dat toezichthouders tijdig ingrijpen. Dat is een les uit deze crisis, geen officieel besluit over de invoering van een CBDC.
Wat betekent dit voor Nederlanders in Paraguay?
Voor Nederlanders die in Paraguay wonen of er een toekomst overwegen, hoort deze crisis bij een realistisch beeld van het land. De gevolgen voor rekeninghouders zijn ernstig en verdienen aandacht. Tegelijkertijd bepalen de problemen bij één bank niet alles over wonen, ondernemen en bankieren in Paraguay.
Wie door de Ueno-crisis is getroffen, kan de officiële betaalinformatie volgen via de website van de centrale bank. De BCP adviseert rekening documentatie te bewaren en waarschuwt voor mensen die misbruik maken van de onzekerheid. Deel daarom geen wachtwoorden, pincodes of verificatiecodes en betaal geen derden die beloven geld vrij te maken.
Paraguay staat nu voor de taak om rekeninghouders weer toegang tot hun geld te geven en het vertrouwen te herstellen. De bescherming voor spaarders en de aangekondigde terugbetalingen bieden daarvoor een basis. Tegelijkertijd laten burgers duidelijk horen dat zij openheid en verantwoordelijkheid verwachten. Dat biedt een kans om de problemen aan te pakken en het financiële systeem te verbeteren.